空き家売却と固定資産税の関係を正しく理解する
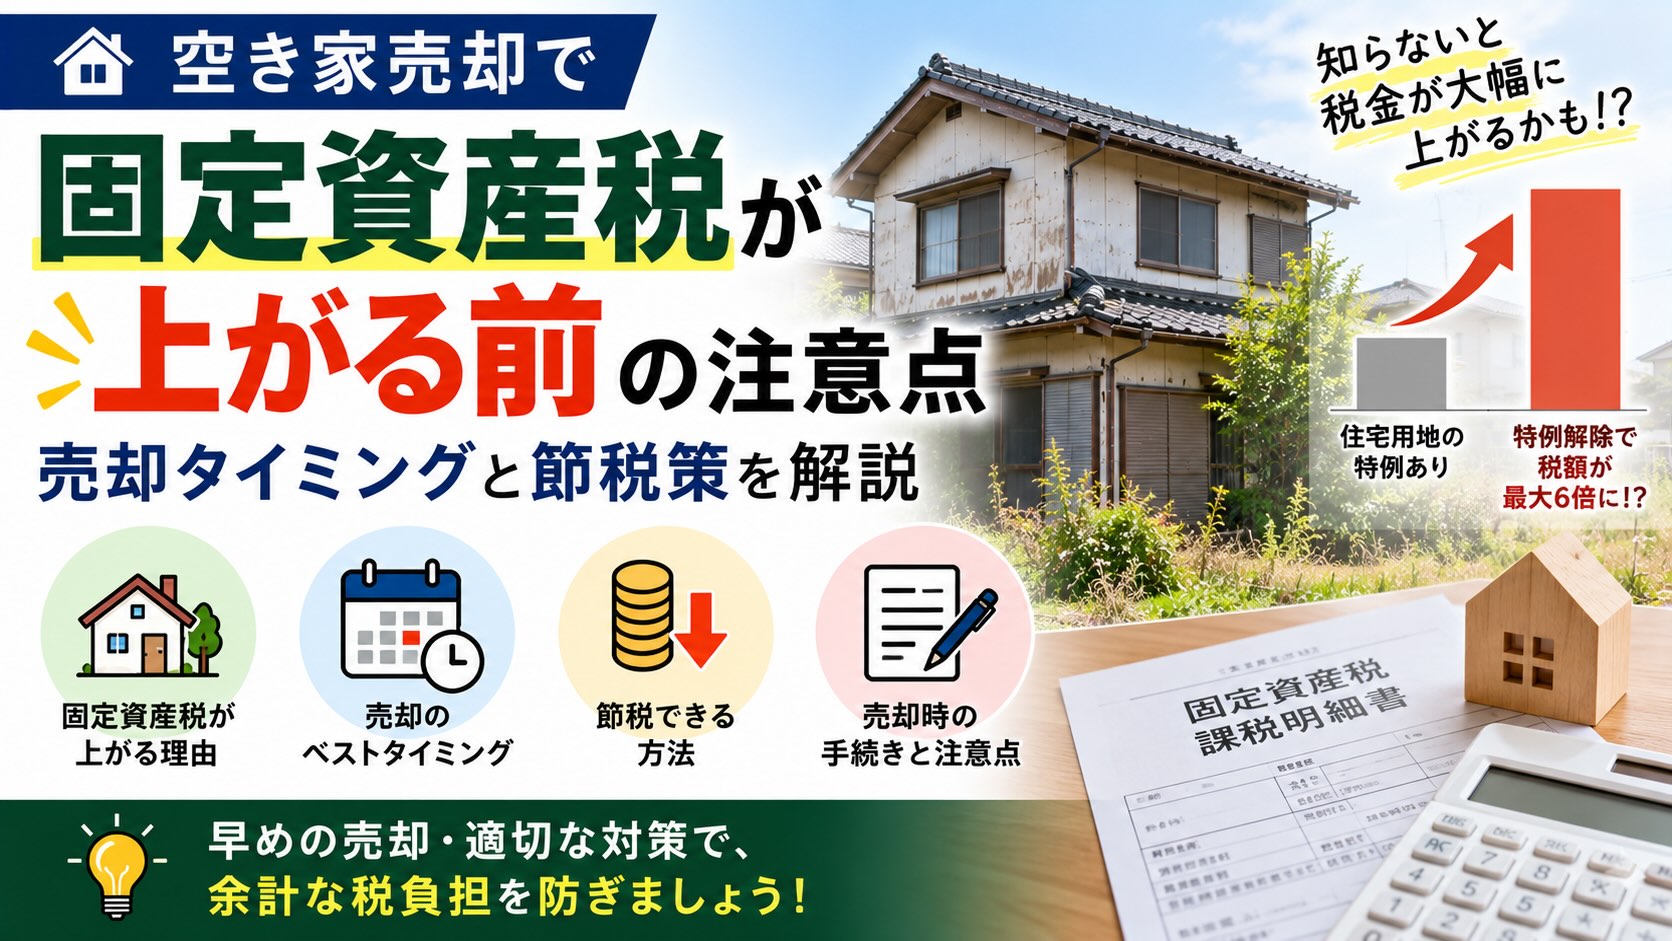
空き家を所有していると、使用していなくても毎年固定資産税と都市計画税が課税されます。固定資産税は毎年1月1日時点の所有者に対して課税される仕組みのため、売却のタイミング次第で納税義務者や負担額が変わってきます。例えば1月1日を過ぎてから売却契約が成立した場合、その年度の固定資産税は原則として売主が全額を負担することになります。実務上は売買契約時に「固定資産税等精算金」として、引き渡し日を基準に日割り計算をして買主から売主へ支払う慣習が定着していますが、これは法律上の義務ではなく当事者間の合意にすぎません。精算方法や起算日(1月1日起算か4月1日起算か)は地域や不動産会社によって異なるため、契約前に必ず確認しておく必要があります。また、固定資産税評価額は3年に一度見直される仕組みになっており、地価の変動や建物の老朽化度合いによって税額が変動します。空き家を長期間放置していると、建物の評価額は下がっていく一方で、後述する「住宅用地の特例」が外れると土地部分の税額が急増するケースがあるため注意が必要です。売却を検討している方は、まず固定資産税の課税明細書を確認し、評価額と実際の税額の内訳を把握することが第一歩となります。
固定資産税が跳ね上がる典型的なケースと金額の目安
空き家の固定資産税で最も注意すべきなのが「住宅用地の特例」の解除です。住宅が建っている土地には、200平方メートルまでの部分について固定資産税評価額が6分の1に軽減される「小規模住宅用地の特例」、200平方メートルを超える部分については3分の1に軽減される特例が適用されています。しかし、空き家対策特別措置法に基づき「特定空き家」に指定され、行政から勧告を受けると、この特例が解除され、土地の固定資産税が最大で6倍程度に跳ね上がる可能性があります。具体的な金額例を挙げると、評価額2,000万円の土地(150平方メートル)であれば、特例適用時の固定資産税は年間約4万7千円程度(2000万円×1/6×1.4%)ですが、特例が外れると年間約28万円程度まで増加する計算になります。都市計画税も同様に軽減措置が解除されるため、合計の税負担はさらに重くなります。また、特定空き家に指定される前段階でも、老朽化が進み倒壊の危険性がある建物は「不良住宅」として自治体から指導・助言を受けることがあり、放置を続けると勧告、命令、行政代執行へと段階的に進んでいきます。命令段階まで進むと過料が科される可能性もあり、単なる税負担増だけでは済まなくなります。こうしたリスクを避けるためには、空き家を長期間放置せず、早い段階で売却や解体などの意思決定を行うことが重要です。
売却タイミングと節税を両立させる具体的な方法
固定資産税の負担を抑えながら空き家を売却するには、いくつかの実践的な方法があります。まず一つ目は「1月1日をまたぐ前に売却を完了させる」という考え方です。仮に12月中に売買契約を締結し、翌年1月1日より前に引き渡しまで完了できれば、その年度の固定資産税は買主が納税義務者となり、売主の負担を1年分減らせる可能性があります。ただし、契約から引き渡しまでには決済準備や住宅ローン審査など一定の期間(通常1〜2ヶ月程度)が必要なため、逆算してスケジュールを組むことが大切です。二つ目は「譲渡所得税の特例と合わせて検討する」方法です。被相続人の居住用財産(空き家)を売却した場合に譲渡所得から最大3,000万円を控除できる特例がありますが、この特例には「相続開始から一定期間内に売却すること」という期限があります。固定資産税の負担軽減だけでなく、こうした税制優遇の期限も踏まえてスケジュールを組む必要があります。三つ目は「更地にする前に売却可否を判断する」ことです。建物を解体して更地にすると住宅用地の特例が適用されなくなり、土地の固定資産税が最大6倍に増加します。解体費用の相場は木造住宅で坪あたり3万〜5万円程度、延床30坪であれば90万〜150万円程度が目安ですが、解体後すぐに売却できなければ、増加した固定資産税を数年分負担するリスクがあります。解体するかどうかは、買主が更地を求める地域かどうか、再建築不可物件でないかなどを踏まえて慎重に判断すべきです。
実際にあった事例:固定資産税の増額通知で売却を決意したケース
神奈川県内に住む50代の男性は、10年前に他界した父親から実家(築45年の木造住宅)を相続しましたが、遠方に住んでいたため管理が行き届かず、庭木が伸び放題となり、外壁の一部も剥がれ落ちる状態になっていました。ある年、自治体から「特定空き家に該当するおそれがあるため改善してください」という通知が届き、驚いて現地を確認したところ、建物の傷みは想像以上に進んでいました。改善指導に従わなければ勧告を受け、住宅用地の特例が解除される可能性があると知り、急いで不動産会社に相談。査定の結果、建物の資産価値はほぼゼロで、土地価格を基準とした売却提案を受けました。解体してから売却する案と、古家付きのまま売却する案の両方を比較検討し、解体費用約110万円をかけて更地にするよりも、古家付きのまま値引き交渉に応じる形で売却したほうが手取り額が多くなると判断しました。結果的に、査定から約3ヶ月で買主が見つかり、特定空き家の勧告を受ける前に売却を完了させることができました。この事例のように、固定資産税の増額通知や自治体からの指導は、空き家問題を先送りにできない「行動のきっかけ」になります。早期に専門家へ相談し、複数の選択肢を比較検討することの重要性がよく分かる事例です。
よくある質問
Q1. 空き家の固定資産税は誰が払うのですか?売却後も払い続けることはありますか?
A. 固定資産税は毎年1月1日時点の所有者(登記名義人)に課税されます。年度の途中で売却した場合、その年度分の税金は原則として売主に納税義務がありますが、実務上は引き渡し日を基準に日割り計算をして買主から売主へ精算金を支払う慣習が一般的です。翌年度以降は新しい所有者である買主に納税義務が移るため、売却完了後に売主が固定資産税を払い続けることは通常ありません。
Q2. 特定空き家に指定されると、どのくらいの期間で固定資産税が上がりますか?
A. 自治体からの助言・指導後も改善が見られない場合、勧告という段階に進んだ時点で翌年度から住宅用地の特例が解除され、固定資産税が増額されます。助言から勧告までの期間は自治体や個別の状況によって異なりますが、数ヶ月から1年程度で進むケースもあるため、通知を受けた段階で早急に対応を検討することが重要です。
Q3. 固定資産税の負担を減らすために、今すぐ解体して更地にしたほうがよいですか?
A. 一概には言えません。解体すると住宅用地の特例が外れ、土地の固定資産税が増加する一方、更地は買主にとって購入しやすいというメリットもあります。解体費用の回収見込みや、地域の買主ニーズ、再建築の可否などを踏まえ、不動産会社に査定を依頼したうえで、古家付き売却と更地売却のどちらが手取り額として有利かを比較してから判断することをおすすめします。
まとめ
- 固定資産税は毎年1月1日時点の所有者に課税されるため、売却時期によって負担者や精算方法が変わる
- 特定空き家に指定され勧告を受けると住宅用地の特例が解除され、固定資産税が最大6倍程度に増額する可能性がある
- 1月1日をまたぐ前の売却完了や、譲渡所得の特別控除の期限を意識したスケジュール管理が節税につながる
- 解体して更地にする場合は固定資産税増額のリスクと売却しやすさを天秤にかけて判断する必要がある
- 自治体からの改善指導や増額通知を受けた際は、放置せず早期に不動産会社や専門家へ相談することが重要
コメント