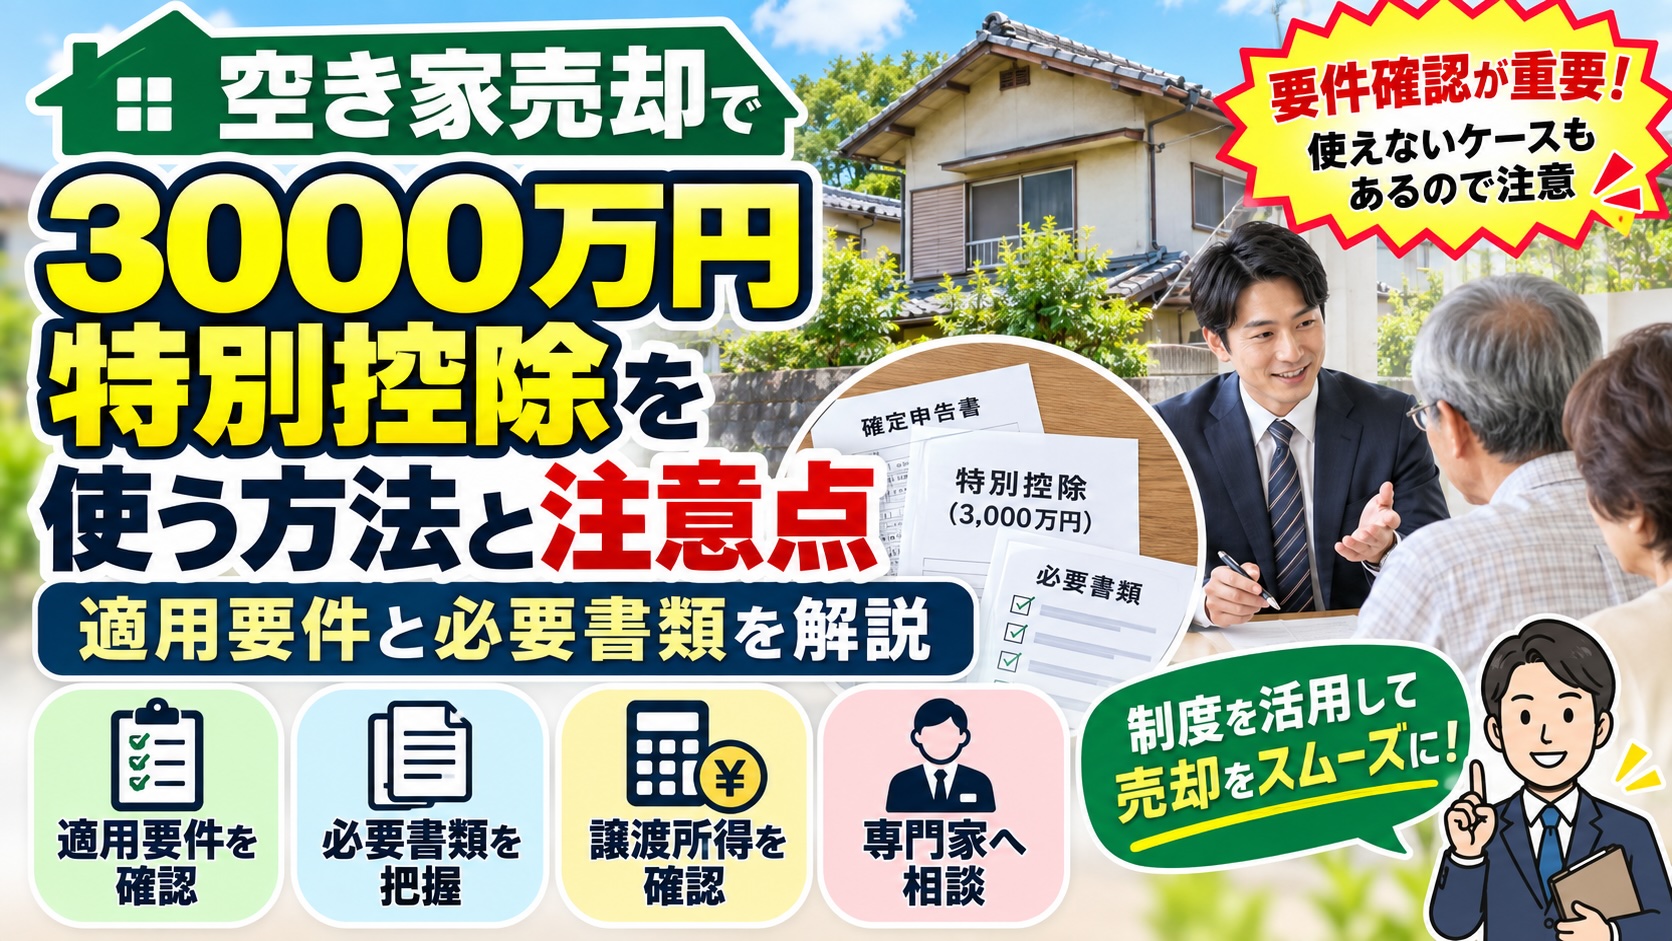
空き家売却における3000万円特別控除とは何か
親から相続した空き家を売却する際、多くの方が直面するのが譲渡所得税の負担です。しかし一定の要件を満たせば「被相続人の居住用財産(空き家)を売ったときの特例」を利用することで、譲渡所得から最大3000万円を控除できます。この特例は正式には「空き家に係る譲渡所得の特別控除の特例」と呼ばれ、相続によって空き家となった実家を手放す際の税負担を大幅に軽減できる制度として、多くの相続人に活用されています。
たとえば譲渡益が2000万円発生したケースでも、控除額3000万円が適用されれば譲渡所得はゼロとなり、譲渡所得税・住民税ともに課税されません。通常、不動産の譲渡所得税は所有期間5年超の長期譲渡で約20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が課されるため、2000万円の譲渡益であれば約406万円もの納税が発生する計算になります。この特例を使うか使わないかで、手元に残る金額が大きく変わることを理解しておく必要があります。
ただし、この特例は誰でも無条件に使えるわけではありません。建物の建築時期や耐震性、譲渡価格の上限、売却のタイミングなど複数の要件を同時に満たす必要があり、要件を一つでも欠くと適用されません。「知らなかったために使えなかった」というケースも少なくないため、相続が発生した段階から早めに要件を確認しておくことが重要です。
適用要件を徹底解説
この特例を利用するには、主に以下の要件をすべて満たす必要があります。
まず建物の要件として、昭和56年5月31日以前に建築されたことが条件です。これは旧耐震基準で建てられた建物を対象とする趣旨によるもので、それ以降に建てられた新耐震基準の建物は対象外となります。また区分所有建物(マンションなど)は除外され、あくまで戸建て住宅が対象です。
次に居住要件として、相続開始の直前まで被相続人が一人で居住していたことが求められます。同居人がいた場合は原則として適用外となりますが、老人ホーム等に入所していた場合など一定の要件を満たせば適用されるケースもあります。
さらに売却時期の要件として、相続開始日から3年を経過する日の属する年の12月31日までに売却する必要があります。たとえば2022年3月に相続が発生した場合、2025年12月31日までに売却を完了させなければ特例は使えません。この期限を過ぎてしまうと控除を受けられなくなるため、相続後は早めに売却の方針を固めることが重要です。
加えて、譲渡価格が1億円以下であることも条件です。これは相続人が複数いて分割して売却した場合でも、合計額で判定される点に注意が必要です。また建物を取り壊して更地で売却する場合は、耐震基準を満たすように改修するか、更地にして売却する必要があり、いずれの場合も「相続の時から譲渡の時まで事業用・貸付用・居住用に供されていないこと」が条件となります。つまり、賃貸に出していた期間があると適用対象外になる点は見落としやすいポイントです。
必要書類と申請の流れ
特例の適用を受けるには、確定申告時に複数の書類を揃えて提出する必要があります。主な必要書類は以下の通りです。
まず「被相続人居住用家屋等確認書」で、これは売却する不動産が所在する市区町村役場で発行してもらう書類です。発行までに1〜2週間程度かかることが多いため、売却契約後は速やかに申請することが望まれます。取得には被相続人の戸籍謄本、住民票の除票、相続人の戸籍謄本などが必要で、役所によって求められる書類が異なるため事前確認が欠かせません。
次に耐震基準適合証明書または既存住宅売買瑕疵保険付保証明書が必要です。旧耐震基準の建物をそのまま売却する場合、買主が耐震改修を行うことを前提に売買契約を結び、引き渡し前に耐震基準適合証明を取得するケースが一般的です。この証明書取得には耐震診断費用として15万円から30万円程度、必要に応じた耐震改修費用として50万円から150万円程度がかかることもあり、事前に見積もりを取っておくことが望ましいでしょう。更地にして売却する場合はこの証明書は不要になりますが、代わりに解体費用が発生します。木造2階建て延床面積30坪程度の解体費用は150万円から250万円程度が相場です。
そのほか、譲渡所得の内訳書、売買契約書の写し、登記事項証明書なども確定申告時に添付します。確定申告は売却した年の翌年2月16日から3月15日までの間に行う必要があり、期限を過ぎると特例が適用されなくなるため注意が必要です。税理士に依頼する場合の報酬相場は5万円から15万円程度ですが、複雑な要件判定が絡むため、相続税や譲渡所得に強い税理士に相談することをおすすめします。
実際にあった事例から学ぶポイント
ある相談者のケースをご紹介します。父親が昭和48年に建てた木造平屋の実家に一人で居住していましたが、2年前に他界し、相続人である長男が空き家となった実家を相続しました。実家は駅から徒歩20分の住宅街にあり、老朽化が進んでいたため、長男は解体して更地で売却する方針を選びました。
解体費用は延床面積25坪で約180万円かかりましたが、更地にしたことで買主が見つかりやすくなり、相続開始から2年3ヶ月というタイミングで2600万円で売却が成立しました。取得費が不明であったため概算取得費(売却価格の5%)を用いて計算したところ、譲渡所得は約2460万円となりましたが、3000万円特別控除を適用したことで譲渡所得はゼロとなり、譲渡所得税・住民税は発生しませんでした。
この事例のポイントは、相続開始から3年以内という期限を強く意識し、解体や書類収集を早めに進めたことです。もし売却が遅れて期限を過ぎていれば、譲渡所得約2460万円に対して約20.315%、つまり約500万円の税金が発生していた計算になります。特例の有無で手取り額が大きく変わることが、この事例からもよく分かります。
注意点と落とし穴
この特例には見落としやすい落とし穴がいくつかあります。まず「相続財産を譲渡した場合の取得費加算の特例」との併用はできません。どちらか一方しか選べないため、どちらが有利になるかを事前にシミュレーションする必要があります。一般的には空き家特例の控除額3000万円の方が有利になるケースが多いですが、取得費が高額な場合など個別の判断が必要です。
また共有名義で相続した場合、共有者それぞれが要件を満たせば、それぞれ3000万円まで控除を受けられます。たとえば兄弟2人で2分の1ずつ共有相続した場合、合計で最大6000万円の控除枠を使える可能性があります。ただし2024年以降の税制改正により、相続人が3人以上いる場合は一人あたりの控除額が2000万円に引き下げられている点にも留意が必要です。共有名義での売却を検討する際は、持分割合や共有者間の合意形成も含めて早めに専門家へ相談することをおすすめします。
さらに、耐震基準を満たさないまま建物付きで売却してしまうと特例が適用されないため、耐震改修を行うか解体するかの判断を売却活動開始前に行っておく必要があります。この判断を誤ると、契約後に特例が使えないことが発覚し、想定外の税負担が生じるリスクがあるため注意しましょう。
よくある質問
Q1. 相続人が複数いる場合、誰が申告すればよいですか。
A. 共有名義で相続した場合、共有者それぞれが要件を満たしていれば、各自が自分の持分に応じた譲渡所得についてそれぞれ特例を適用し、個別に確定申告を行います。共有者の一人だけが要件を満たさない場合、その方は控除を受けられませんので、事前に各共有者の状況を確認しておくことが大切です。
Q2. 建物を耐震改修せずに売却する方法はありますか。
A. 買主が引き渡し後に耐震改修を行い、期限内に証明書を取得する形でも特例適用は可能ですが、実務上は売主が事前に耐震基準適合証明書を取得するか、更地にして売却するケースが大半です。買主に改修を委ねる契約は交渉が難航しやすいため、更地売却の方がスムーズに進むことが多いです。
Q3. 特例の適用期限である3年以内に売却できなかった場合はどうなりますか。
A. 相続開始日から3年を経過する日の属する年の12月31日を過ぎると、特例は一切適用されなくなります。買い手が見つからない、遺産分割協議が長引くなどの理由で期限を過ぎてしまうケースもあるため、相続発生後はできるだけ早く不動産会社に相談し、査定や売却activityを開始することが重要です。
まとめ
- 空き家の3000万円特別控除は昭和56年5月31日以前建築の戸建てが対象で、相続開始から3年を経過する日の属する年の12月31日までの売却が条件
- 譲渡価格1億円以下、被相続人が一人居住していたことなど複数要件をすべて満たす必要がある
- 耐震基準適合証明書の取得(費用15万〜30万円、改修50万〜150万円程度)か解体(150万〜250万円程度)が必要
- 被相続人居住用家屋等確認書など必要書類は市区町村や法務局で取得し、確定申告時に添付する
- 取得費加算の特例とは併用不可、共有名義の場合は共有者ごとに控除枠がある(3人以上は一人2000万円に減額)
- 期限管理と早めの専門家相談が、特例を確実に活用するための最大のポイント
コメント